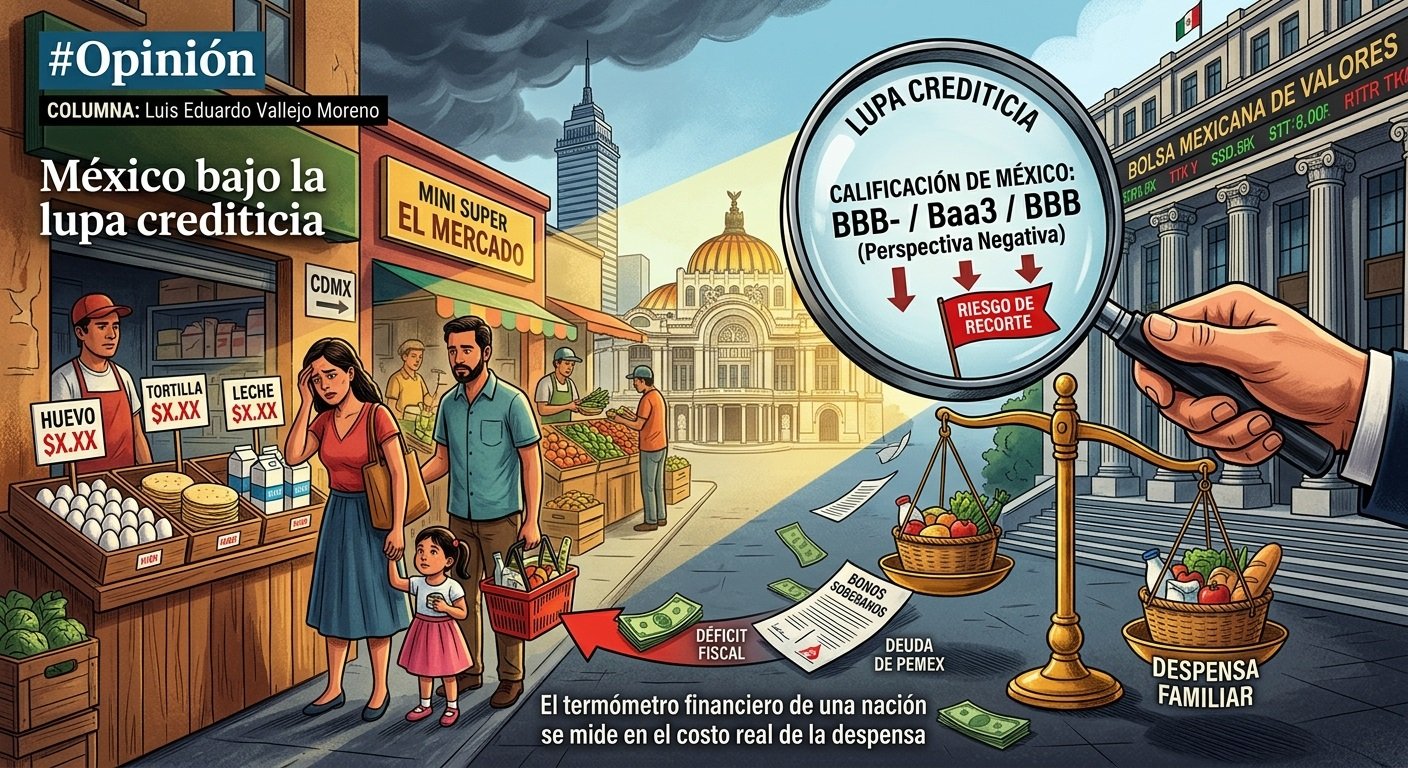
El termómetro financiero de una nación no se mide en Wall Street, sino en el costo real de la despensa de cada hogar mexicano.
Por: Luis Eduardo Vallejo Moreno
Para el ciudadano común, la economía suele parecer un asunto de gráficos incomprensibles y discursos políticos plagados de cifras que se discuten a puerta cerrada en las oficinas financieras de Nueva York o la Ciudad de México. Conceptos como bonos soberanos o déficit fiscal se sienten ajenos, como si pertenecieran a un universo lejano que no influye en el esfuerzo diario de salir a trabajar, pagar la renta o surtir la despensa en el supermercado. Sin embargo, existe un hilo invisible que conecta directamente las decisiones de Wall Street con el precio del kilogramo de huevo, la tasa de interés de tu tarjeta de crédito y la calidad de la atención en los hospitales públicos; ese hilo conductor es la calificación crediticia de México. Lejos de ser un simple trámite burocrático para corporaciones, la nota que las agencias le otorgan al país es el reflejo más preciso de nuestra salud económica colectiva y comprender cómo funciona es indispensable para entender cómo se maneja el dinero en la vida real.
Para bajar este tema a la tierra, la forma más sencilla es imaginar a un banco que evalúa a tres vecinos que solicitan un préstamo para comprar una casa o abrir un negocio. El primer cliente es el ideal: tiene ingresos altos, carece de deudas previas, gasta con prudencia y siempre paga a tiempo; el banco confía tanto en él que le aprueba el crédito con la tasa de interés más baja del mercado porque sabe que el riesgo de impago es inexistente. En el mundo de los países, este cliente es una nación con la máxima calificación posible, estatus que gozan Alemania o Singapur. El segundo vecino es cumplido y trabajador, pero recientemente ha empezado a gastar más de lo que gana y tiene el grave problema de un hermano desempleado y muy endeudado —que representa a Petróleos Mexicanos (Pemex)— al que debe rescatar constantemente inyectándole dinero de su propio bolsillo. El banco analiza su situación y le advierte que, aunque conoce sus buenas intenciones, observa riesgos en su futuro, por lo que le prestará dinero cobrándole una tasa mucho más alta para compensar el peligro. Este es el bloque del Grado de Inversión Medio-Bajo, el lugar fronterizo donde se encuentra México hoy en día bajo las evaluaciones de agencias
internacionales como S&P Global, Moody’s y Fitch Ratings. El tercer cliente es el de alto riesgo, aquel que ha dejado de pagar cuentas en el pasado y cuyas deudas superan por mucho lo que puede generar; el banco tradicional le cierra las puertas y, si necesita dinero, debe acudir con prestamistas particulares que le exigirán tasas asfixiantes. Este terreno es el del Grado Especulativo, conocido en los mercados internacionales como “Bonos Basura” o junk bonds. En esencia, el grado de inversión es la frontera legal, financiera y psicológica que separa a las economías estables de los países inestables y riesgosos.
Históricamente, México ha hecho grandes esfuerzos por mantenerse dentro del Grado de Inversión porque funciona como un sello de aprobación internacional que abre las puertas a los fondos de pensiones y aseguradoras más grandes del mundo. Sin embargo, en el periodo que va de 2018 a la fecha, el margen de maniobra de nuestro país se ha reducido drásticamente, colocándonos en la última línea de defensa debido a un panorama fiscal complejo por el acelerado nivel de endeudamiento asumido por el gobierno federal. El problema central no radica en pedir dinero prestado, sino en la velocidad con la que crece la deuda y el destino rígido de esos recursos. Hacia el cierre de 2026, agencias calificadoras como HR Ratings estiman que la deuda pública mexicana alcanzará el 54.5% del Producto Interno Bruto (PIB), con proyecciones a largo plazo que advierten que esta tendencia al alza podría continuar hasta tocar un alarmante 61.2% del PIB para el año 2030 si no se implementa un freno severo y una reestructura fiscal profunda. Además, el presupuesto padece de una rigidez extrema en el gasto operativo comprometido en programas sociales y arrastra un costo financiero gigantesco. Actualmente, el gobierno federal gasta más dinero en pagar los puros intereses de su deuda acumulada que en transferirle recursos a todos los estados y municipios del país juntos para sus obras locales. Las calificadoras advierten que este ritmo es insostenible si la economía no acelera su crecimiento, y como consecuencia, las notas del país se encuentran en un punto crítico donde Fitch Ratings mantiene la calificación en BBB- y Moody’s la sitúa en Baa3 —ambas en el escalón mínimo—, mientras que S&P Global la sostiene en BBB pero con una Perspectiva Negativa latente que funciona como una advertencia formal de recorte.
Si el endeudamiento federal continúa incrementándose, —como todo indica que así seguirá—, y dos de las tres grandes agencias internacionales deciden retirar el grado de inversión para arrojar a México al terreno de los bonos basura, las consecuencias golpearían con dureza la mesa de cualquier hogar a través de un devastador efecto dominó. El primer impacto se reflejaría en una fuga masiva de dinero y la
devaluación del peso, ya que los grandes fondos internacionales tienen prohibido por ley poseer bonos de países sin grado de inversión, lo que activaría una venta forzada automática de activos mexicanos por miles de millones de dólares, generando una severa depreciación de la moneda nacional. En segundo lugar, las compras en el supermercado se volverían mucho más caras debido a la inflación, pues como México importa del extranjero gran parte de sus combustibles, gas natural, componentes tecnológicos y alimentos básicos como el maíz y el trigo, un dólar caro encarecería traer esos productos y las empresas trasladarían ese incremento al consumidor final. El tercer impacto destruiría la capacidad de financiamiento de las familias, ya que, al ser considerado un cliente de alto riesgo, el gobierno tendría que pagar tasas excesivamente altas a los mercados, obligando al Banco de México a subir sus tasas locales y provocando que la banca comercial eleve drásticamente los intereses de las tarjetas de crédito, los préstamos de autos y las hipotecas de vivienda. Como cuarta consecuencia, el presupuesto para servicios públicos como medicinas, baches y seguridad sufriría recortes severos; si el gobierno debe gastar una fortuna multiplicada en pagar los intereses de su deuda a los bancos internacionales, —actualmente de cada 100 pesos del gasto, aplica 15 en el servicio de la deuda— el dinero restante no alcanzaría para abastecer los hospitales del IMSS o ISSSTE —ya de por sí muy castigadas, presupuestalmente hablando, estas dos instituciones—ni para mantener las calles. Finalmente, se frenaría por completo la creación de empleos formales, ya que un país catalogado como bono basura asusta a las corporaciones globales que planeaban abrir fábricas o expandir negocios en territorio nacional, congelando las oportunidades de crecimiento laboral.
La calificación crediticia de México no es, en ninguna circunstancia, un concepto abstracto o un debate exclusivo de las élites corporativas, sino la medida real de la estabilidad de nuestro entorno económico y el factor que dictamina si el dinero en tu bolsillo va a rendir para la despensa o si tus proyectos familiares tendrán que posponerse debido a deudas impagables. El panorama actual demuestra que el país ya no tiene margen de error, y si la trayectoria de la deuda pública continúa al alza sin un plan estricto de austeridad y eficiencia que devuelva la certidumbre a los mercados, el riesgo de perder el grado de inversión dejará de ser una advertencia teórica de los noticieros para convertirse en una dolorosa realidad colectiva.
Cuando un gobierno gasta de más de forma irresponsable, el castigo financiero nunca lo pagan los mercados internacionales, lo pagan los bolsillos de los ciudadanos en cada kilo de tortilla que compran.

 Tessersoft